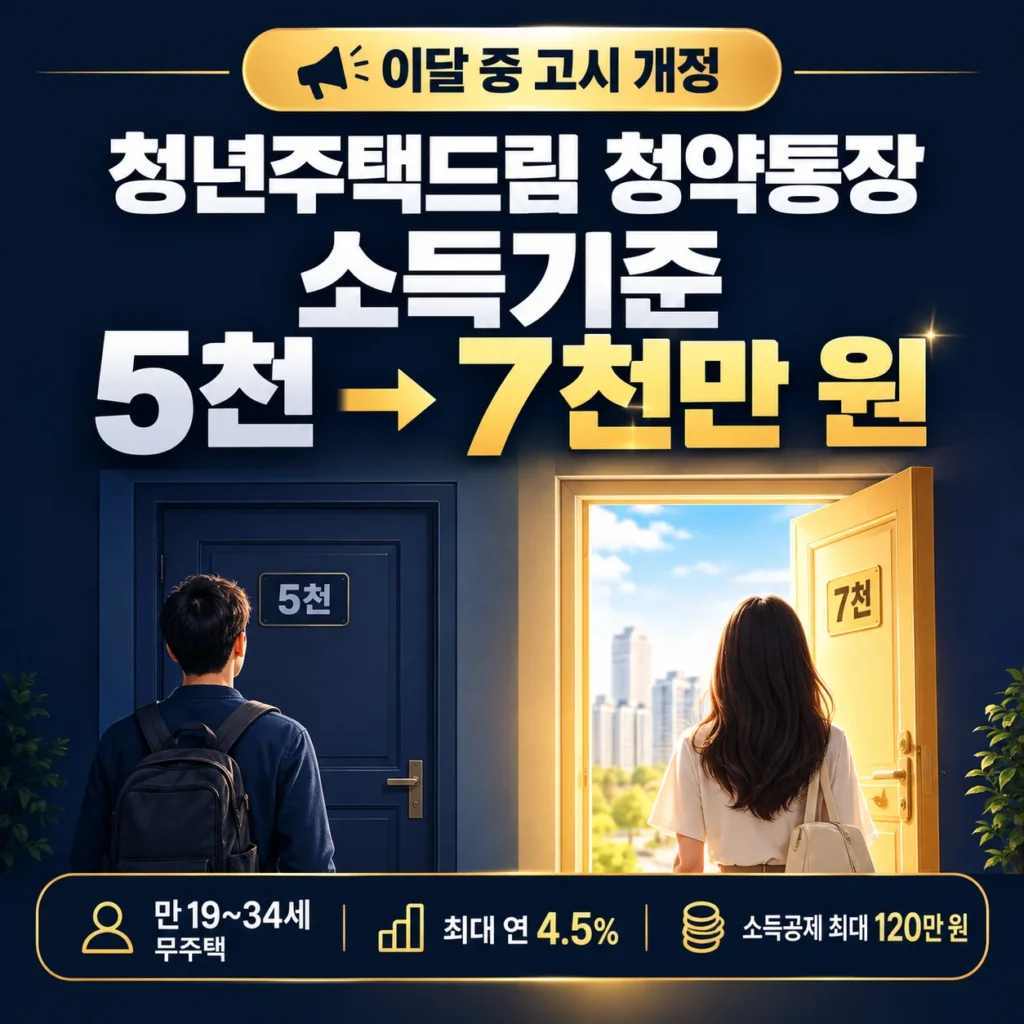
연소득이 5천만 원을 조금 넘는다는 이유로 가입하지 못하던 청약통장이 있습니다. 청년주택드림 청약통장입니다. 국토교통부가 9월 21일 발표한 주거안정플랜의 후속 조치로, 이 소득기준을 7천만 원 이하로 올리겠다고 10월 12일에 밝혔습니다. 10월 중에 ‘주택청약종합저축의 이자율 및 운영에 관한 고시’를 개정한다는 계획입니다.
먼저 확정되지 않은 부분부터 적어 두겠습니다. 보도에는 시행일이 나와 있지 않습니다. 그리고 7천만 원이 총급여인지 연소득인지도 명시되지 않았습니다. 고시가 나와야 알 수 있는 부분이라, 이 글은 고시 개정 후에 업데이트하겠습니다. 이 글은 확인된 내용을 바탕으로, 새로 대상이 되는 분들이 실제로 얻는 혜택이 얼마인지를 직접 계산한 것입니다. (세무·금융 자문이 아니라 정보 정리 글입니다.)
1. 뭐가 바뀌나
| 항목 | 내용 |
|---|---|
| 가입 대상 | 만 19~34세 무주택 청년 |
| 소득 기준 | 5천만 원 이하 → 7천만 원 이하 |
| 금리 | 최대 연 4.5% (일반 주택청약종합저축보다 1.4%p 높음) |
| 소득공제 | 연 납입액 300만 원 한도의 40% |
| 개정 시점 | 이달 중 고시 개정 예정 (시행일 미정) |
배경에는 가입자 감소가 있습니다. 청약통장 가입자는 2021년 2,718만 명에서 2025년 2,528만 명으로 줄었고, 올해 8월 기준 2,493만 명입니다. 정부가 가입 문턱을 낮추고 혜택을 키우겠다는 방향으로 움직이는 이유입니다.
2. 금리는 어떻게 되나
보도는 “최대 연 4.5%”라고만 썼습니다. 가입 기간별 구체 금리는 한 금융 정보 블로그가 정리한 표가 있어서 참고용으로 옮깁니다. 공식 자료가 아니라서 신청 전에 은행이나 청약홈에서 확인하세요.
| 저축 기간 | 연 금리 (해당 블로그 정리 기준) |
|---|---|
| 1개월 초과 ~ 1년 미만 | 2.3% |
| 1년 이상 ~ 2년 미만 | 2.8% |
| 2년 이상 ~ 10년 이내 | 4.5% |
| 10년 초과 | 3.1% |
4.5%에서 1.4%p를 빼면 3.1%입니다. 일반 주택청약종합저축의 장기 금리가 3.1% 수준이라는 계산이 위 보도와 맞아떨어집니다. 우대금리는 무주택 기간에만 적용된다고 설명돼 있습니다.
3. 소득공제로 돌려받는 돈 계산
이 상품에서 눈여겨볼 건 금리보다 소득공제입니다. 연 300만 원을 넣으면 40%인 120만 원이 소득공제됩니다. 월로 치면 25만 원씩입니다. 실제로 돌려받는 돈은 본인의 과세표준 구간(한계세율)에 따라 달라집니다.
| 내 한계세율 | 소득세 환급 | 지방소득세 포함 |
|---|---|---|
| 15% (과세표준 1,400만~5,000만 원) | 18만 원 | 약 19만 8천 원 |
| 24% (과세표준 5,000만~8,800만 원) | 28만 8천 원 | 약 31만 7천 원 |
이번에 새로 대상이 되는 연 5천만~7천만 원 구간 청년이라면, 공제 항목에 따라 15% 또는 24% 구간에 걸릴 가능성이 큽니다. 연말정산에서 본인의 과세표준이 어느 구간인지 확인해 보시면 정확합니다.
소득공제에는 조건이 있습니다. 일반 청약통장의 소득공제는 총급여 7천만 원 이하 무주택 세대주가 대상입니다. 한 블로그는 청년주택드림도 무주택 세대주 등 요건을 충족해야 한다고 설명합니다. 세대원이면 공제를 못 받을 수 있으니, 가입 전에 본인이 세대주인지 확인해 두세요.
참고로 정부 세제개편안에는 청약통장 소득공제의 일몰 규정(2028년 종료)을 없애 계속 유지하겠다는 내용이 들어 있습니다. 공제 최대액은 연 120만 원입니다. 이 개정안의 국회 통과 여부는 확인하지 못했습니다.
4. 이자 차이는 얼마나 될까
월 25만 원씩 넣는다고 가정하고, 연 4.5%와 일반 상품 연 3.1%의 이자 차이를 계산했습니다. 청약통장의 실제 이자 계산 방식은 다를 수 있어서, 매달 납입하는 적금식 단리로 단순 계산한 값입니다.
| 기간 | 원금 | 연 4.5% 이자 | 연 3.1% 이자 | 차이 |
|---|---|---|---|---|
| 2년 | 600만 원 | 약 28만 1천 원 | 약 19만 4천 원 | 약 8만 8천 원 |
| 5년 | 1,500만 원 | 약 171만 6천 원 | 약 118만 2천 원 | 약 53만 4천 원 |
흥미로운 비교가 하나 나옵니다. 2년 동안의 소득공제 환급(15% 구간 약 39만 6천 원, 24% 구간 약 63만 4천 원)이 같은 기간 이자 차이 약 8만 8천 원의 4배를 넘습니다. 이 상품은 이자보다 세금 환급 쪽이 훨씬 큰 혜택이라는 뜻입니다. 그래서 가입 요건에서 세대주 여부와 소득 기준이 중요해집니다.
5. 당첨되면 이어지는 대출
이 통장의 또 다른 축은 청약에 당첨됐을 때 연결되는 청년주택드림대출입니다. 한 블로그 정리에 따르면 1년 이상 유지하고 1천만 원 이상 납입한 상태에서 당첨되면 분양대금의 최대 80%까지, 최저 연 2%대 고정금리로, 최장 40년 동안 빌릴 수 있습니다. 결혼·출산 시 금리 인하 혜택도 있다고 합니다. 예산과 시점에 따라 조건이 바뀔 수 있으니 기금e든든이나 취급 은행에서 확인하세요.
6. 같이 바뀌는 것들
9월 21일 주거안정플랜에는 청약통장 말고도 청년 대상 정책이 여럿 있습니다.
- 디딤돌·버팀목 대출의 소득기준을 이달 중 완화합니다. 구체 수치는 아직 공개되지 않았습니다.
- 청년 월세지원은 소득기준이 중위소득 60%에서 내년부터 100%로 올라갑니다. 월 소득 기준으로는 154만 원에서 274만 원입니다. 지원 연령도 19~34세에서 18~34세로 낮아집니다.
- 청년월세 지원과 전세보증금반환보증 보증료 지원의 소득기준 완화는 내년부터입니다.
- 이달 말 종료 예정이던 입주자저축의 주택청약종합저축 전환 기한은 1년 연장됩니다.
7. 지금 해둘 것
💡 알리미 실전 팁
- 연봉이 5천만~7천만 원 구간인 만 34세 이하 무주택 청년이라면, 고시 개정 전에 서두르기보다 발표가 나오는 시점을 기다리는 게 낫습니다. 7천만 원이 총급여인지 연소득인지에 따라 대상이 달라질 수 있기 때문입니다.
- 지금 일반 주택청약종합저축을 갖고 있다면, 청년주택드림으로 전환할 때 기존 납입 횟수와 가입 기간이 인정되는지를 은행에서 확인하세요. 한 블로그는 인정된다고 설명하지만 공식 확인이 필요합니다.
- 가입 전에 본인이 무주택 세대주인지부터 확인하세요. 소득공제는 세대주 요건이 걸려 있을 수 있습니다.
- 월 25만 원이 연 300만 원 한도를 채우는 금액입니다. 그 이상 넣어도 공제는 늘지 않습니다.
- 청약에 당첨된 뒤 취득세와 중도금 등 비용은 이슈알리미 부동산 종합 세금 계산기에서 미리 확인해 보실 수 있습니다.
8. 자주 묻는 질문
Q. 소득이 5천만 원을 넘으면 지금 당장 가입할 수 있나요?
A. 고시 개정 전에는 기존 기준(5천만 원 이하)이 적용됩니다. 개정 시행일이 확정되면 그때부터입니다.
Q. 7천만 원은 총급여 기준인가요, 연소득 기준인가요?
A. 보도에는 “연 소득기준”이라고만 나옵니다. 고시 개정안이 나와야 정확히 알 수 있습니다.
Q. 만 35세가 넘으면요?
A. 가입 대상은 만 19~34세입니다. 군 복무 기간만큼 나이를 인정한다는 설명이 있으나 공식 확인이 필요합니다.
Q. 기존 가입자도 혜택이 늘어나나요?
A. 정부는 가입 문턱을 낮추고 가입자 추가 혜택 강화를 검토한다고만 밝혔습니다. 기존 가입자에 대한 적용은 보도에서 확인되지 않았습니다.
마무리
정리하면 이번 변화로 연소득 5천만~7천만 원 구간의 청년도 연 4.5% 금리와 최대 120만 원 소득공제가 붙는 청약통장에 들어갈 수 있게 됩니다. 이 구간이라면 환급액이 이자 차이보다 훨씬 크니, 세대주 여부와 과세표준 구간부터 확인해 두세요.
디딤돌·버팀목 소득기준과 고시 개정 시행일이 확정되면 이 글에 이어서 업데이트하겠습니다.
독자의견 남기기
댓글을 달기 위해서는 로그인해야합니다.